ลองถามตัวเองด้วยคำถามสองข้อ ข้อแรกคือ ‘มีเงินเก็บหรือยัง’ ข้อที่สองคือ ‘มีแผนการเงินที่จะพาไปถึงเป้าหมายที่ตั้งไว้ในอีก 5-10 ปีข้างหน้าหรือยัง’ ไม่ว่าเป้าหมายนั้นจะเป็นบ้านหลังแรก การส่งลูกเรียน หรือวันที่เกษียณ
คนส่วนใหญ่ตอบข้อแรกได้ทันที และมักเงียบไปพักหนึ่งกับข้อที่สอง
ความเงียบนั้นมีเหตุผลรองรับ เพราะเป้าหมายชีวิตของคนรุ่นใหม่เดินเร็วกว่าคนรุ่นก่อนมาก อยากมีอิสรภาพทางการเงินเร็วขึ้น อยากเกษียณเร็วขึ้น อยากมีบ้านหลังแรกเร็วขึ้น ขณะที่โลกการลงทุนก็เปลี่ยนหน้าตาไปเกือบหมดในเวลาไม่กี่ปี คำถามเรื่องยอดเงินในบัญชีจึงตอบง่ายกว่าคำถามเรื่องเส้นทางไปข้างหน้าเสมอ
เงิน 57% ที่ยังหลับอยู่ในบัญชี
ข้อมูลพฤติกรรมทางการเงินที่ ‘ทีทีบี’ หยิบมาเปิดประเด็นชวนให้ต้องอ่านซ้ำสองรอบ รอบแรก คือการพูดถึงคนไทยเป็น ‘นักออมตัวจริง’ โดยมีสัดส่วนเงินออมมากกว่าค่าเฉลี่ยทั่วโลกราว 2 เท่า
รอบที่สองคือปลายทางของเงินก้อนนั้น 57% ของสินทรัพย์ทางการเงินของคนไทยยังอยู่ในรูปเงินฝากและเงินสด ส่วนที่อยู่ในหมวดการลงทุนมีเพียง 23% ขณะที่ค่าเฉลี่ยทั่วโลกอยู่ที่ 45% และสหรัฐอเมริกาอยู่ที่ 59% พูดอีกแบบคือสัดส่วนการลงทุนของคนไทยอยู่ที่ราวครึ่งหนึ่งของค่าเฉลี่ยโลก ทั้งที่ต้นทางอย่างวินัยการออมแข็งแรงกว่าคนทั้งโลกอยู่แล้ว
ย้อนไป 20-30 ปีก่อน พอร์ตหน้าตาแบบนี้สมเหตุสมผลมาก เพราะนิยามของความมั่งคั่งในยุคนั้นคือการฝากเงินไว้กับธนาคารแล้วรอดอกเบี้ยงอกเงย ทว่าอัตราดอกเบี้ยเงินฝากของไทยอยู่ในระดับต่ำต่อเนื่องมานาน การฝากเงินอย่างเดียวจึงยังให้ความสบายใจในมิติความปลอดภัยได้อยู่ ขณะที่ดอกผลที่ได้กลับมาโตไม่ทันทั้งค่าครองชีพและราคาบ้านที่ขยับขึ้นทุกปี เงินฝากก้อนเดิมจึงพาเจ้าของไปถึงเป้าหมายอย่างการมีบ้านหรือการเกษียณได้ยากขึ้นเรื่อย ๆ
น่าสนใจตรงที่ทีทีบีเลือกอ่านตัวเลข 57% ในฐานะ ‘โอกาส’ มากกว่าปัญหา ข้อสรุปของธนาคารคือคนไทยมีวินัยการออมอยู่แล้ว สิ่งที่ยังขาดคือเครื่องมือที่จะทำให้เงินก้อนนั้นทำงานอย่างเป็นระบบ
นักลงทุนหน้าใหม่เพิ่มเท่าตัว แต่พอร์ตยังตัวเล็ก
ฝั่งคนรุ่นใหม่เองก็ขยับมาแล้วเช่นกัน ในรอบ 5 ปีที่ผ่านมา จำนวนบุคคลธรรมดาที่เปิดพอร์ตลงทุนเพิ่มขึ้นจากราว 1.5 ล้านคน มาเป็น 3 ล้านคน หรือโตขึ้นเท่าตัว และเกือบครึ่งหนึ่งของคนที่เปิดพอร์ตคือกลุ่ม Gen Y ช่วงอายุ 30-44 ปี
พอเปลี่ยนจากการนับหัวมาดูที่มูลค่า ภาพกลับพลิก นักลงทุนอายุต่ำกว่า 40 ปีมีสัดส่วนถึง 36% ของจำนวนนักลงทุนทั้งหมด หรือราว 1 ใน 3 ขณะที่มูลค่าพอร์ตรวมของคนกลุ่มนี้กระจุกอยู่เพียง 15% ระยะห่างระหว่าง ‘จำนวนคน’ กับ ‘ขนาดพอร์ต’ คือจุดที่ปัญหาซ่อนตัวอยู่
ทีทีบีสรุปข้อจำกัดของนักลงทุนกลุ่มนี้ไว้สามข้อ ข้อแรกคือ Under-invested เงินส่วนใหญ่ยังพักอยู่ในบัญชีเงินฝากดอกเบี้ยต่ำ ทำให้เงินเก็บยังไม่ได้ทำงานเต็มศักยภาพ ข้อที่สองคือ Under-informed ตั้งใจจะลงทุนอยู่แล้ว ทว่าไม่มีใครคอยบอกว่าสถานการณ์ตลาดแบบนี้ควรจัดพอร์ตหรือปรับสัดส่วนอย่างไร และข้อสุดท้ายคือ Under-served ความรู้สึกว่าเป็นนักลงทุนรายย่อยตัวคนเดียวที่ไม่มีใครดูแล ซึ่งทำให้พอร์ตโตยากกว่าที่ควรจะเป็น
กลุ่มที่เจอครบทั้งสามข้อคือคนวัย ‘สร้างเนื้อสร้างตัว’ อายุ 30-44 ปี รายได้เฉลี่ยมากกว่า 75,000 บาทต่อเดือน คุ้นเคยกับดิจิทัลในชีวิตประจำวัน ตั้งเป้าอยากมีเงินล้านแรกก่อนอายุ 45 พร้อมเป้าหมายที่จับต้องได้อย่างบ้านหลังแรก รถคันแรก หรือค่าเทอมลูก สิ่งที่คนกลุ่มนี้มองหาไปไกลกว่าแอปพลิเคชันที่ใช้ส่งคำสั่งซื้อขายกองทุนหรือหุ้นได้อย่างเดียว พวกเขาอยากได้เครื่องมือหรือใครสักคนที่ช่วยวางแผนและพาไปถึงเป้าหมายได้จริง
ทีทีบียังสแกนทางเลือกในตลาดออกมาเป็นสามกลุ่ม กลุ่มแรกคือแอปฯ ธนาคาร ซึ่งมีบัญชีในระบบราว 150 ล้านบัญชี ถือสินทรัพย์ภายใต้การบริหารราว 15-16 ล้านล้านบาท โดยส่วนใหญ่ยังเป็นเงินฝาก กลุ่มที่สองคือบัญชีซื้อขายหุ้นไทยของบุคคลธรรมดาที่ยังไม่ถึง 5 ล้านบัญชี มูลค่ารวมราว 3 ล้านล้านบาทเศษ กลุ่มที่สามคือแพลตฟอร์มลงทุนทางเลือกสำหรับหุ้นต่างประเทศ ETF และสินทรัพย์ใหม่ ๆ ซึ่งมีผู้ใช้งานราว 3 ล้านบัญชี ทว่ามูลค่ารวมยังไม่ถึง 1 ล้านล้านบาท
เรียงสามตัวเลขนี้ต่อกันจะเห็นภาพที่สวนทางกันอยู่ เงินก้อนใหญ่ที่สุดอยู่ในเครื่องมือการลงทุนน้อยที่สุด ส่วนเครื่องมือหลากหลายที่สุดกลับถือเงินก้อนเล็กที่สุด สุดท้ายนักลงทุนหนึ่งคนจึงต้องสลับใช้งานทั้งสามที่ด้วยตัวเอง แล้วมานั่งคิดเองว่าเมื่อรวมทุกบัญชีเข้าด้วยกันแล้ว ตอนนี้ตัวเองถือสินทรัพย์อะไรอยู่ในสัดส่วนเท่าไร
เมื่อธนาคารเปลี่ยนบทจาก ‘ช่องทางซื้อ-ขาย’ มาเป็น ‘ผู้ช่วยวางแผน’
My Wealth คือคำตอบที่ทีทีบีพัฒนาขึ้นในเวลาไม่ถึงหนึ่งปี เปิดให้ใช้งานผ่านแอป ttb touch ในฐานะ ‘Digital Wealth Advisory’ โดยตั้งต้นจากเป้าหมายทางการเงินของลูกค้าก่อน แล้วค่อยย้อนกลับมาหาผลิตภัณฑ์ที่เหมาะกับเป้าหมายนั้น ถอดโครงสร้างการทำงานออกมาได้เป็นสี่ชั้น
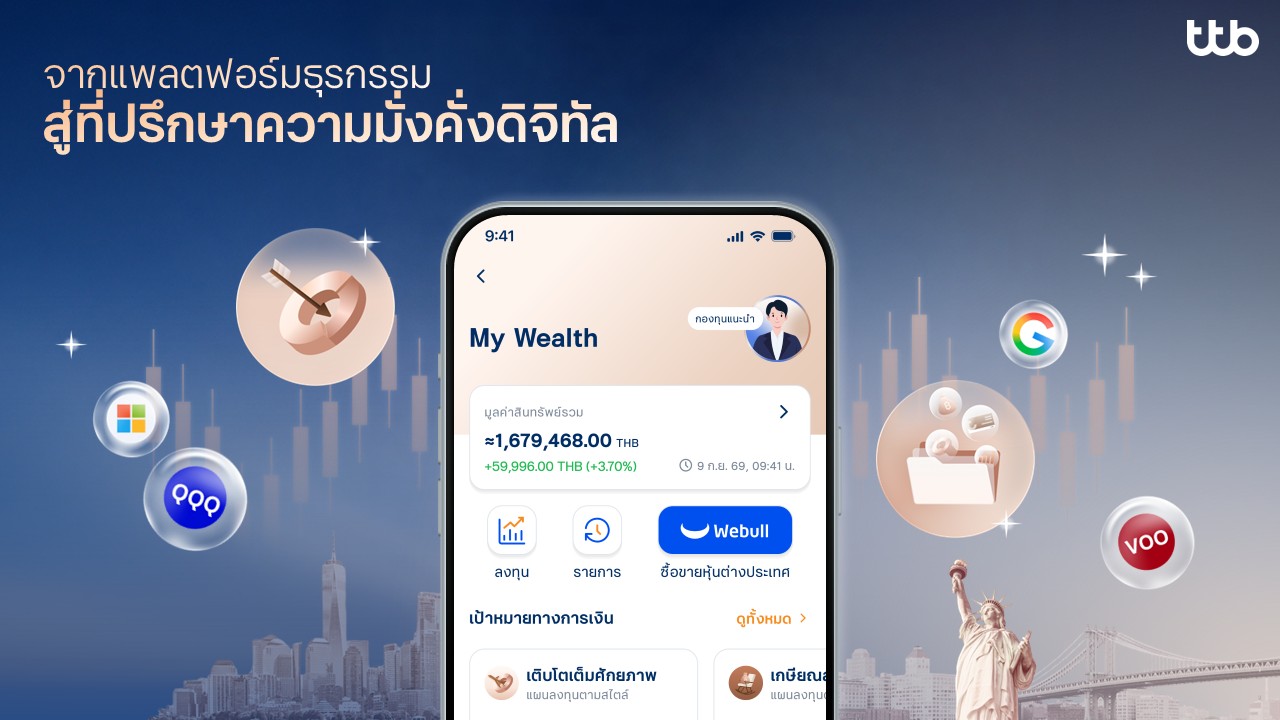
ชั้นแรกคือการเห็นสินทรัพย์ทั้งหมดในหน้าเดียว ทั้งบัญชีเงินฝาก กองทุนรวม หุ้นไทย ไปจนถึงหุ้นต่างประเทศผ่านพันธมิตรอย่าง Webull มารวมกันเป็นพอร์ตเดียว เพราะการมองเห็นภาพรวมคือเงื่อนไขพื้นฐานของการตัดสินใจที่ดี
ชั้นที่สองคือการวางแผนที่ตั้งต้นจากเป้าหมายชีวิต ระบบช่วยให้ตั้งเป้าหมายที่มีกรอบเวลาชัดเจน ทั้งเป้าหมาย 5 ปี 10 ปี หรือวันเกษียณ ทีทีบีเปรียบเทียบการวางแผนการเงินกับการออกกำลังกาย คือทุกคนรู้ว่าดี ทว่าลงมือทำจริงยากเพราะต้องใช้ความพยายามสูง จุดนี้เองที่ระบบเข้ามาช่วยสร้างวินัยแทนการพึ่งกำลังใจอย่างเดียว ที่น่าสนใจคือแผนการลงทุนบน My Wealth ดูแลโดย Investment Office ของทีทีบี ซึ่งเป็นมาตรฐานและระดับคำแนะนำเดียวกับที่ใช้ดูแลลูกค้ากลุ่มความมั่งคั่งสูง
ชั้นที่สามคือการตัดขั้นตอนที่ไม่จำเป็นออกจากการทำรายการ ซึ่งตัวเลขชุดนี้เล่าปัญหาได้ดีที่สุด เดิมทีการซื้อกองทุนรวม 3 กองเพื่อกระจายความเสี่ยงต้องผ่านหน้าจอถึง 18 หน้า และกดมากกว่า 20-30 ครั้ง My Wealth ลดกระบวนการนั้นให้ซื้อและปรับสัดส่วนได้เป็น ‘การจัดพอร์ตและลงทุนอัตโนมัติ’ ภายใน 3 หน้าจอ ใช้การคลิกเพียง 4-6 ครั้ง ความยุ่งยากเล็ก ๆ แบบนี้คือศัตรูเงียบของวินัยการลงทุน เพราะยิ่งขั้นตอนเยอะ โอกาสที่คนจะผัดวันปรับพอร์ตออกไปก่อนก็ยิ่งสูง
ชั้นที่สี่คือการแจ้งเตือนและย่อยข่าว สำหรับคนที่ไม่มีเวลาเฝ้าตลาด ระบบจะส่งสัญญาณเตือนเมื่อความเคลื่อนไหวของตลาดกระทบพอร์ต พร้อมคำแนะนำจาก Investment Office ให้ตรวจสอบและกดอนุมัติปรับพอร์ตได้ภายใน 3-4 หน้าจอ ควบคู่กับการสรุปข่าวสารการเงินให้เห็นว่ากระทบพอร์ตของตัวเองอย่างไร
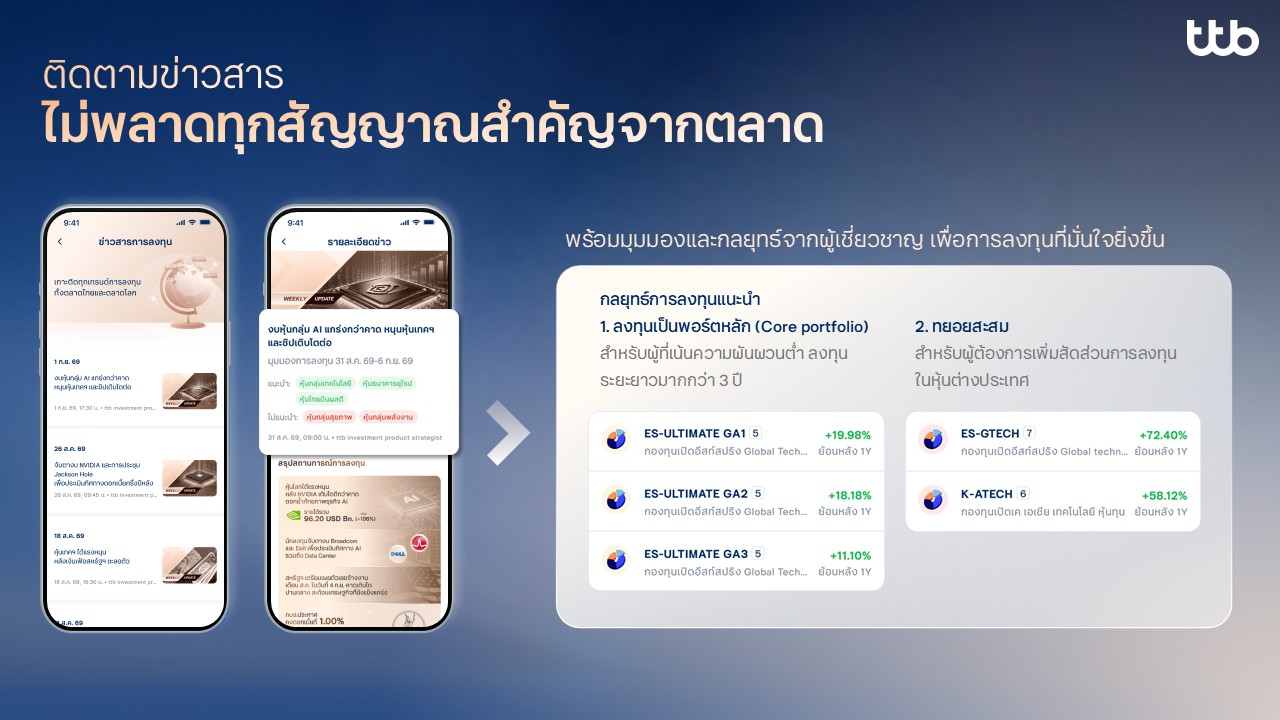
ttb x Webull ทำไมการเทรดหุ้นสหรัฐฯ ผ่านแอป ttb touch ถึงเป็นคนละเกม
ชิ้นส่วนที่ทำให้ระบบนี้ครบวงจรคือการลงทุนต่างประเทศ และมีข้อมูลหนึ่งที่สะท้อนความสนใจของนักลงทุนไทยได้ดี จากการเปรียบเทียบในเครือข่าย 18 ประเทศของ Webull พบว่านักลงทุนไทยดาวน์โหลดและเริ่มใช้งานแอปฯ เวอร์ชันสหรัฐฯ ตั้งแต่ก่อนที่ระบบจะเปิดให้บริการในไทยอย่างเป็นทางการ
ดีมานด์มีอยู่แล้ว โจทย์จึงอยู่ที่ใครจะทำให้เส้นทางสั้นลงได้มากกว่ากัน ทีทีบีเลือกดึง Global Capability ของ Webull มาปรับให้เข้ากับพฤติกรรมลูกค้าคนไทย แทนการใช้เวลาพัฒนาทั้งระบบขึ้นเอง เพื่อส่งมอบบริการได้เร็วขึ้น
สิ่งที่เกิดขึ้นจริงผ่านแอป ttb touch คือทีมงานสองฝั่งออกแบบ Customer Journey และหน้าจอขึ้นใหม่ทั้งหมดเฉพาะฟีเจอร์นี้ แทนการวางลิงก์แอปฯ เดิมไว้บนหน้าแอปฯ ธนาคาร พร้อมเชื่อมข้อมูลระหว่างทีทีบีกับ Webull เพื่อลดขั้นตอนการกรอกข้อมูลตอนเปิดบัญชีให้เหลือน้อยที่สุด
เมื่อเปิดบัญชีแล้ว การโอนเงินเข้า-ออกเพื่อลงทุนทำได้เสมือนโอนระหว่างบัญชีของตัวเอง ด้วยมาตรฐานความปลอดภัยเดียวกับระบบ Mobile Banking ของธนาคาร จากนั้นยอดสินทรัพย์และความเคลื่อนไหวจากการลงทุนจะสะท้อนกลับมาแสดงผลรวมบนพอร์ตในแอป ttb touch แบบ End-to-End
ฝั่งความคุ้มค่าก็ออกแบบมาเพื่ออุดจุดรั่วที่นักลงทุนต่างประเทศมักมองข้าม เริ่มจากเงินที่พักรอจังหวะ สิทธิพิเศษสำหรับลูกค้าที่มีสถานะ Superior, Reserve Gold, Reserve Platinum และ Reserve Diamond ด้านอัตราแลกเปลี่ยนในสกุลเงิน USD รวมถึงดอกเบี้ยพิเศษสูงสุด 3.65% ต่อปี นาน 3 เดือน สำหรับลูกค้าที่เชื่อมต่อบัญชี FCD e-Saving กับบัญชี Webull ผ่าน My Wealth บนแอป ตั้งแต่วันที่ 15 กันยายน – 31 ธันวาคม 2569 ตามเงื่อนไขที่กำหนด
นอกจากนี้ยังส่งเสริมการลงทุนแบบมีวินัยด้วยระบบ DCA ที่ตัดเงินลงทุนอัตโนมัติเป็นประจำ โดยไม่คิดค่าธรรมเนียมคอมมิชชันสำหรับรายการ DCA
สำหรับแคมเปญช่วงเปิดตัว ลูกค้าที่เปิดบัญชี Webull ผ่านแอป ttb touch และลงทุนในหุ้นหรือ ETF สหรัฐฯ ครั้งละ 300 ดอลลาร์สหรัฐ ขึ้นไป หรือ 10,000 บาท ขึ้นไปโดยประมาณ จะได้รับหุ้นในกลุ่ม Magnificent Seven มูลค่า 400 บาท ตั้งแต่วันที่ 15 กันยายน – 30 พฤศจิกายน 2569 ตามเงื่อนไขที่กำหนด
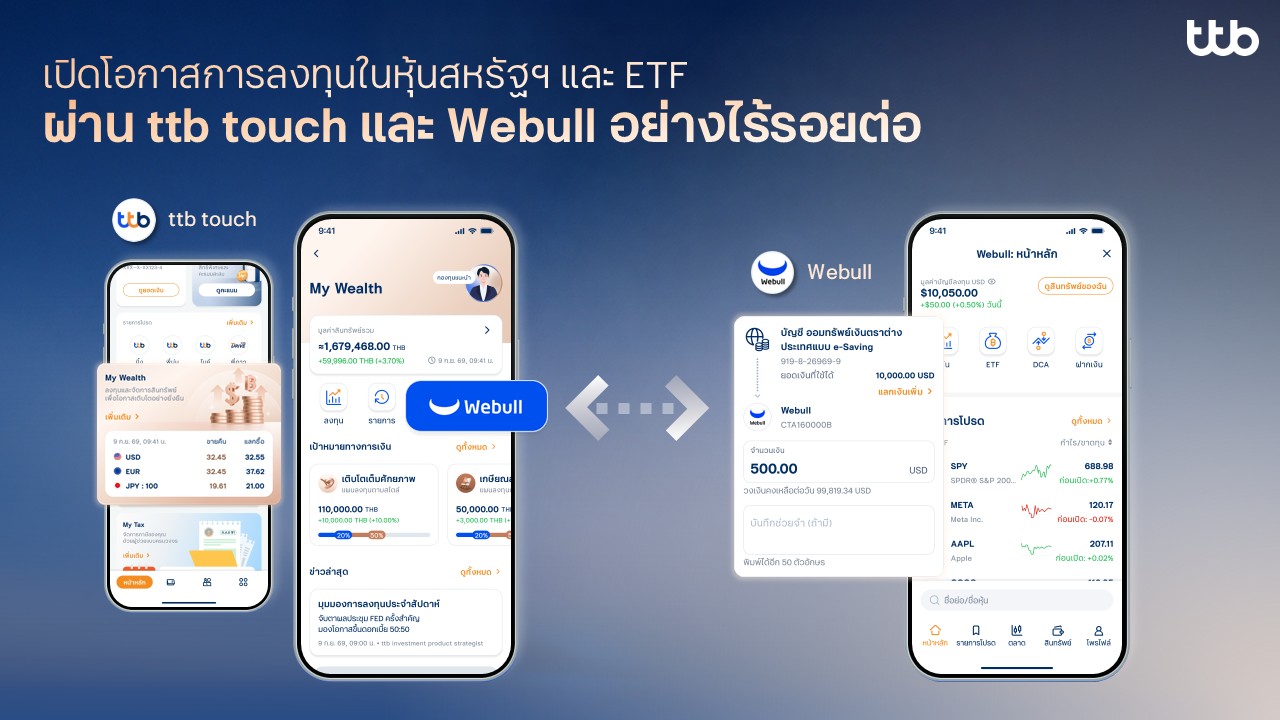
สิ่งที่นักลงทุนมักลืมคิดคือต้นทุนของการลงทุนต่างประเทศแทบไม่เคยจบที่ค่าคอมมิชชัน ยังมีอีกสองจุดที่กัดกินผลตอบแทนอย่างเงียบ ๆ จุดแรกคือเงินที่จอดรออยู่เฉย ๆ โดยไม่ได้ดอกเบี้ย จุดที่สองคือการแลกเงินแบบฉุกเฉิน คือนึกจะซื้อหุ้นตอนไหนก็แลกตอนนั้น โดยไม่ได้ดูว่าเรตวันนั้นเป็นอย่างไร การยกทั้งสองเรื่องมาไว้ในแอป ttb touch ที่ใช้ซื้อขายหุ้นจึงมีผลกับเงินในกระเป๋ามากกว่าที่ตัวเลขบนหน้าโปรโมชันบอก
คิดแบบ ‘Global Investor’ และหมัดที่ยังไม่ได้ปล่อย
เหนือกว่าเรื่องเครื่องมือคือวิธีคิด ในตลาดที่ผันผวน การสร้างความมั่นคงให้พอร์ตต้องอาศัยการกระจายการลงทุนใน 3 มิติ ทั้งประเภทสินทรัพย์ ประเทศ และอุตสาหกรรม แนวคิดที่ฝั่ง Webull ผลักดันคือนักลงทุนไม่ควรขีดกรอบตัวเองไว้แค่ในประเทศ หากวางตัวเป็น ‘Global Investor’ ตั้งแต่ต้น
เหตุผลอยู่ที่จุดเด่นของแต่ละตลาดต่างกัน ตลาดหุ้นไทยแข็งแรงในกลุ่มธนาคารและหุ้นปันผล ส่วนใครที่มองหาหุ้นกลุ่มนวัตกรรมและการเติบโต ตัวเลือกหลักยังอยู่ที่ตลาดสหรัฐฯ หรือจีน ซึ่งสอดคล้องกับพฤติกรรมของคนรุ่นใหม่ที่สนใจลงทุนในบริษัทที่เกี่ยวข้องกับชีวิตประจำวันของตัวเอง ตั้งแต่ AI ไปจนถึงมือถือที่ใช้อยู่ทุกวัน
เครื่องมือที่ทำให้เรื่องนี้ง่ายขึ้นคือ ETF ซึ่งเปิดทางเข้าถึงสินทรัพย์ทั่วโลกได้หลากหลาย ทั้ง ETF หุ้นรายประเทศอย่างสหรัฐฯ จีน ญี่ปุ่น เกาหลีใต้ ไปจนถึงตราสารหนี้ อสังหาริมทรัพย์ สินค้าโภคภัณฑ์ และ Crypto ETF มีการเปรียบเทียบไว้ตรงไปตรงมาว่าการปฏิเสธการกระจายการลงทุนก็คล้ายการขึ้นชกโดยเอามือข้างหนึ่งไขว้หลังไว้ ขณะที่คู่แข่งในสังเวียนเดียวกันมีอาวุธครบมือ
ทั้งหมดนี้ไม่ได้แปลว่าการลงทุนต่างประเทศจะให้ผลตอบแทนดีกว่าเสมอไป ราคาสินทรัพย์ยังผันผวนตามพื้นฐานและวัฏจักรดอกเบี้ย และอัตราแลกเปลี่ยนก็ทำงานได้ทั้งสองทาง สิ่งที่การกระจายการลงทุนช่วยได้คือลดความเสี่ยงจากการฝากอนาคตทั้งหมดไว้กับตลาดเดียวหรือสินทรัพย์เดียว
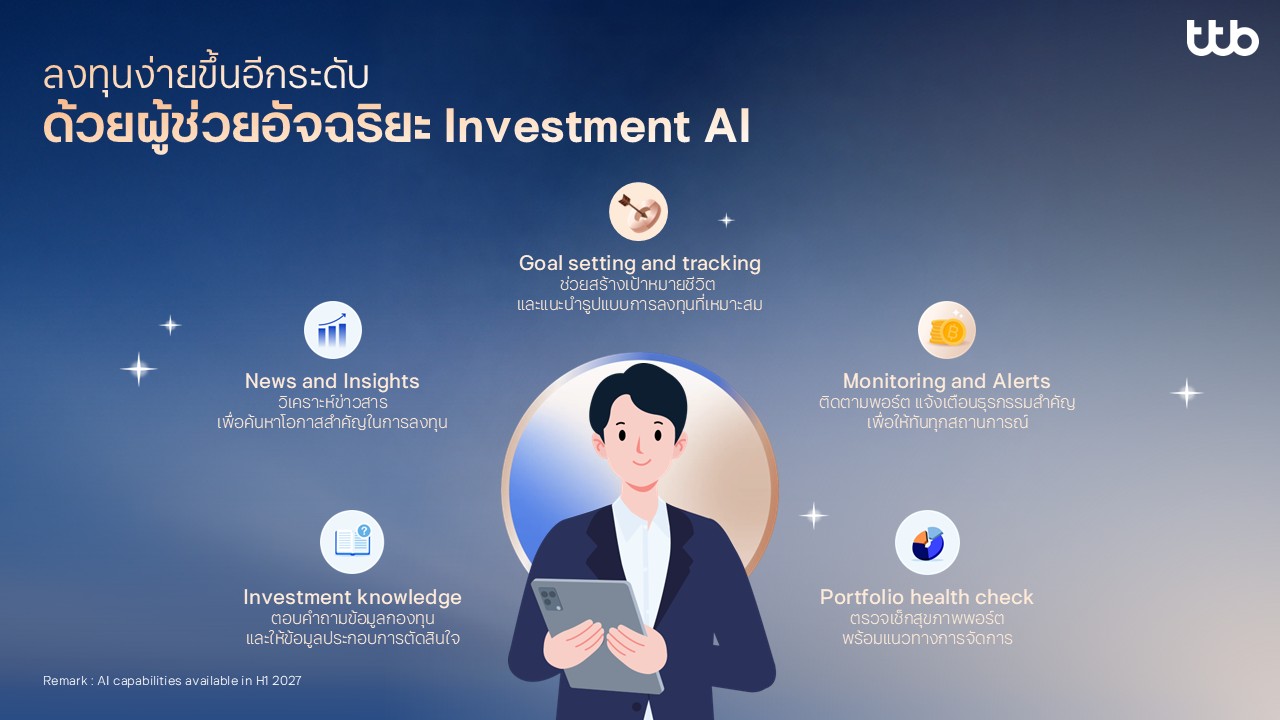
ก้าวถัดไปที่ทีทีบีอยู่ระหว่างพัฒนาคือ ‘Generative AI Wealth Advisor’ ผู้ช่วยที่ทำหน้าที่คล้าย RM ประจำตัวผ่านบทสนทนา คอยอัปเดตสถานการณ์ตลาด อธิบายผลกระทบต่อพอร์ต และช่วยวางแผนให้ไปถึงเป้าหมาย ประเด็นนี้สำคัญกว่าที่เห็น เพราะตลอด 20 ปีที่ผ่านมา อุตสาหกรรมการเงินให้บริการแบบรายบุคคลกับนักลงทุนรายย่อยได้ไม่ทั่วถึงด้วยข้อจำกัดเรื่องจำนวนคน เทคโนโลยีจึงกลายเป็นตัวแปร ที่ทำให้คำแนะนำระดับเดียวกับลูกค้ากลุ่มมั่งคั่งถูกส่งถึงคนทั่วไปได้ในต้นทุนที่เป็นไปได้จริง
สุดท้ายแล้ว ประเด็นสำคัญอาจไม่ใช่ว่าคนไทยมีเงินเก็บมากพอหรือยัง แต่คือเงินก้อนนั้นกำลังทำงานอยู่ในโลกแบบเดิม หรือกำลังมองหาโอกาสในโลกการลงทุนที่กว้างขึ้น เพราะในวันที่การเติบโตของเศรษฐกิจ เทคโนโลยี และธุรกิจชั้นนำกระจายอยู่ทั่วโลก การจำกัดตัวเองอยู่กับสินทรัพย์หรือตลาดเพียงแห่งเดียวอาจไม่ต่างจากการตัดโอกาสของพอร์ตตัวเองตั้งแต่ต้น และนี่คือทิศทางที่ My Wealth จากทีทีบีกำลังผลักดัน ไม่ใช่แค่การลงทุนที่ง่ายขึ้น แต่คือการช่วยให้คนไทยเข้าถึงแนวคิดแบบ Global Investor ที่มองเป้าหมายการเงินผ่านโอกาสจากทั่วโลกได้ง่ายขึ้นกว่าเดิม
ศึกษารายละเอียดเพิ่มเติมได้ที่ ttbbank.com/th/page/detail/mywealth
หมายเหตุ:
- รับดอกเบี้ยพิเศษ 3.65% ต่อปี เป็นระยะเวลา 3 เดือน เมื่อเปิด หรือฝากเงินเพิ่มในบัญชี FCD e-Saving สกุลเงิน USD และผูกบัญชีกับบัญชีลงทุน Webull ผ่านแอป ttb touch ระหว่างวันที่ 15 ก.ย. 69 – 31 ธ.ค. 69 เงื่อนไขเป็นไปตามที่ธนาคารกำหนด
- รับหุ้นกลุ่ม Magnificent 7 มูลค่า 400 บาท (ไม่สามารถเลือกหุ้นได้เอง)เมื่อมีการลงทุนในหุ้น และ/หรือ ETF สหรัฐฯ จำนวน 300 ดอลลาร์สหรัฐ (USD 300) ขึ้นไป หรือเทียบเท่า ต่อ 1 รายการ ระหว่างวันที่ 15 ก.ย. 69 – 30 พ.ย. 69 สงวนสิทธิ์การรับรางวัล 1 คนต่อ 1 สิทธิ์ตลอดรายการ เงื่อนไขเป็นไปตามที่ Webull Thailand กำหนด
- ธนาคารเป็นเพียงช่องทางในการเข้าถึงแพลตฟอร์ม Webull เท่านั้น ธนาคารไม่มีส่วนเกี่ยวข้องกับข้อมูลและการให้บริการเกี่ยวกับหลักทรัพย์ของ Webull
- การลงทุนมีความเสี่ยง ผู้ลงทุนควรทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุนการลงทุนในหน่วยลงทุนมิใช่การฝากเงิน และมีความเสี่ยงของการลงทุน / ผลการดำเนินงานในอดีต/ ผลการเปรียบเทียบผลการดำเนินงานที่เกี่ยวข้องกับผลิตภัณฑ์ในตลาดทุนมิได้เป็นสิ่งยืนยันถึงผลการดำเนินงานในอนาคต / กองทุนรวมที่ลงทุนในต่างประเทศและไม่ได้ป้องกัน