ในอีก 10-15 ปีข้างหน้า ประเทศกำลังพัฒนาจะมีคนหนุ่มสาวเข้าสู่วัยทำงานมากถึง 1.2 พันล้านคน แต่คาดว่าเศรษฐกิจของประเทศเหล่านี้จะสามารถสร้างงานใหม่รองรับได้เพียงประมาณ 420 ล้านตำแหน่งเท่านั้น
- กับดักสินเชื่อแบบดั้งเดิม: ธุรกิจมีศักยภาพ แต่ไม่มีหลักประกัน
- Data is the New Collateral: เมื่อกระแสเงินสดสำคัญกว่าทรัพย์สินค้ำประกัน
- จาก Data สู่ Open Data: ข้อมูลที่แยกเป็นเกาะอาจไม่ช่วยปลดล็อกการเงิน
- รู้จักผู้กู้มากขึ้นแล้ว แต่เงินทุนจะมาจากไหน?
- เมื่อกฎระเบียบต้องปรับตัวตามเศรษฐกิจดิจิทัล
- ธนาคารกับ FinTech ต้องร่วมมือกัน ไม่ใช่แข่งขันเพื่อหาผู้ชนะ
- World Bank เปิดกลยุทธ์ใหม่ 4 ด้าน เพื่อปลดล็อก MSMEs
- ปลายทางของการปลดล็อกเงินทุน ไม่ใช่ยอดสินเชื่อ แต่คือธุรกิจที่เติบโตและสร้างงาน
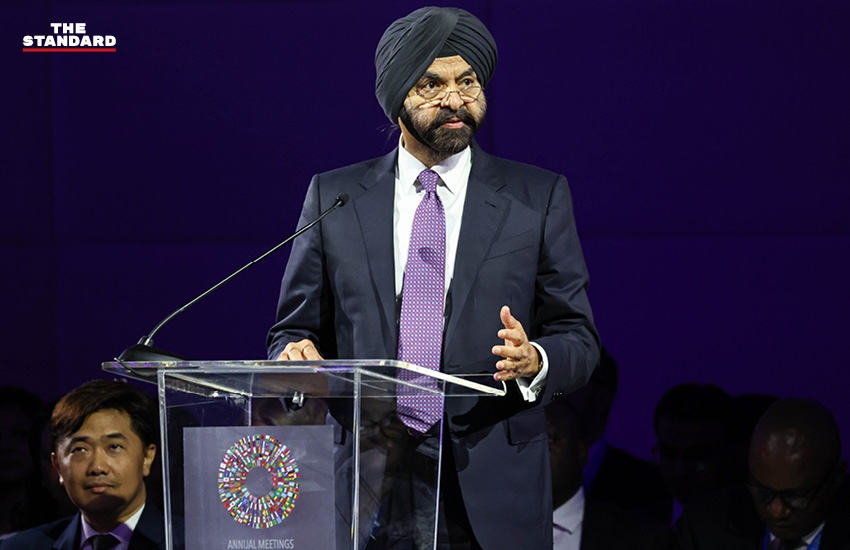
นี่คือหนึ่งในคำเตือนสำคัญจาก Ajay Banga ประธานกลุ่มธนาคารโลก (World Bank Group) ซึ่งกล่าวเปิดเวที MSME Finance: Leveraging Data for Jobs ระหว่างการประชุมประจำปีของกองทุนการเงินระหว่างประเทศ (IMF) และกลุ่มธนาคารโลก ประจำปี 2026 ที่กรุงเทพมหานคร
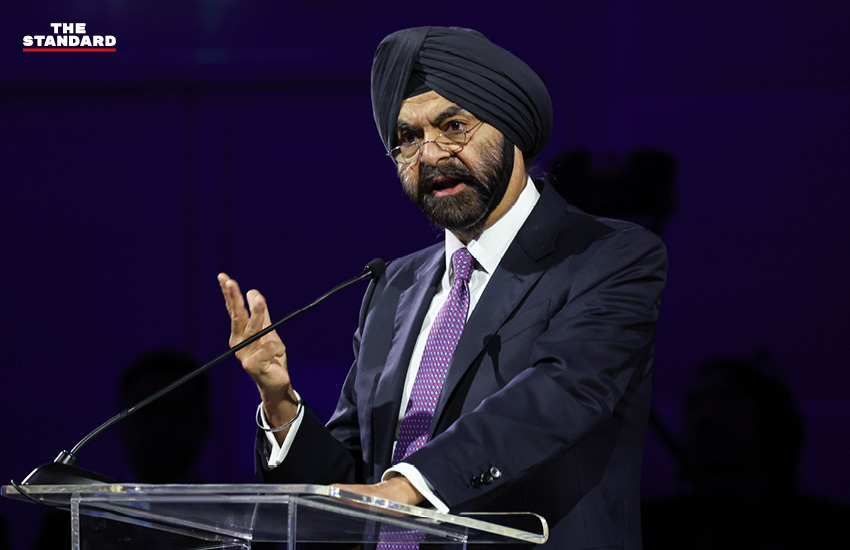
Banga มองว่าความท้าทายดังกล่าวไม่ได้เป็นเพียงปัญหาด้านเศรษฐกิจหรือการจ้างงาน แต่ยังเกี่ยวข้องกับอนาคตของคนรุ่นใหม่ การค้า และเสถียรภาพทางสังคม เพราะหากคนหนุ่มสาวสามารถหางานทำ สร้างธุรกิจ และมองเห็นโอกาสในการมีชีวิตที่ดีขึ้น พวกเขาก็จะกลายเป็นรากฐานสำคัญของเศรษฐกิจที่เติบโตและสังคมที่มั่นคง
อย่างไรก็ตาม การสร้างงานไม่ได้เกิดขึ้นโดยอัตโนมัติ แต่ต้องอาศัยธุรกิจที่สามารถเริ่มต้น เติบโต จ้างแรงงาน ทำการค้า และแข่งขันได้ ซึ่งหนึ่งในกลไกสำคัญที่สุดในมุมมองของเวิลด์แบงก์คือ วิสาหกิจขนาดกลาง ขนาดย่อม และรายย่อย หรือ MSMEs ซึ่ง Banga ระบุว่ามีสัดส่วนถึง 90% ของกิจการทั้งหมด และจ้างงานประมาณ 75% ของแรงงานในประเทศกำลังพัฒนา
แต่กระนั้นธุรกิจเหล่านี้กลับกำลังเผชิญอุปสรรคสำคัญ นั่นคือการขาดแคลนเงินทุน โดยมีช่องว่างทางการเงินสูงกว่า 4 ล้านล้านดอลลาร์สหรัฐต่อปี
คำถามจึงไม่ใช่เพียงว่า โลกจะสร้างงานใหม่ได้อย่างไร แต่ยังรวมถึงว่า จะทำอย่างไรให้ธุรกิจรายย่อย ซึ่งเป็นผู้สร้างงานส่วนใหญ่ของระบบเศรษฐกิจ สามารถเข้าถึงเงินทุนที่จำเป็นต่อการเติบโตได้
นี่คือโจทย์ที่ผู้ร่วมเสวนาจากหลายภาคส่วนพยายามหาคำตอบ โดยมีแนวคิดสำคัญที่เชื่อมโยงมุมมองของธนาคารโลก รัฐบาล ธนาคารพาณิชย์ FinTech นักลงทุน และผู้ประกอบการ นั่นคือ ‘Data is the New Collateral’ หรือข้อมูลกำลังกลายเป็นหลักประกันรูปแบบใหม่
กับดักสินเชื่อแบบดั้งเดิม: ธุรกิจมีศักยภาพ แต่ไม่มีหลักประกัน
เหตุใด MSMEs ซึ่งมีบทบาทสำคัญต่อเศรษฐกิจ จึงยังเข้าถึงสินเชื่อได้ยาก?
Ajay Banga อธิบายว่าปัญหานี้มีรากฐานจากข้อจำกัดเชิงโครงสร้างของระบบการเงิน โดยเฉพาะกฎระเบียบที่ทำให้ธนาคารต้องถือเงินกองทุนรองรับความเสี่ยงสูง เมื่อปล่อยสินเชื่อให้ธุรกิจขนาดเล็กที่ไม่มีอันดับความน่าเชื่อถือ
เขายกตัวอย่างว่า ภายใต้กฎเกณฑ์ปัจจุบัน ธนาคารอาจต้องถือเงินกองทุนมากกว่าประมาณ 4 เท่า เมื่อปล่อยสินเชื่อให้ธุรกิจขนาดเล็กที่ไม่มีอันดับเครดิต เมื่อเทียบกับบริษัทท้องถิ่นที่ได้รับอันดับเครดิต AAA ขณะเดียวกัน ธนาคารมักต้องการหลักประกันที่จับต้องได้ เช่น อสังหาริมทรัพย์ ซึ่งผู้ประกอบการรายย่อยจำนวนมากไม่มี
ยิ่งไปกว่านั้น สินเชื่อรายย่อยยังมีต้นทุนการพิจารณาและบริหารจัดการสูงเมื่อเทียบกับวงเงินกู้ ทำให้ธนาคารไม่สามารถให้บริการได้อย่างคุ้มค่า
แม้ FinTech จะเข้ามาเป็นทางเลือกใหม่ แต่ Banga ชี้ว่าผู้ให้บริการเหล่านี้จำนวนมากไม่ได้มีฐานเงินฝากเหมือนธนาคาร จึงยังเผชิญต้นทุนการระดมทุนที่สูง นอกจากนี้ นักลงทุนยังอาจประเมินว่า MSMEs มีความเสี่ยงมากกว่าความเป็นจริง เนื่องจากขาดข้อมูลผลการชำระหนี้ที่เพียงพอ
ผลลัพธ์คือผู้ประกอบการต้องเผชิญกับสินเชื่อราคาแพง หรือในกรณีที่เลวร้ายที่สุด คือไม่สามารถเข้าถึงสินเชื่อได้เลย
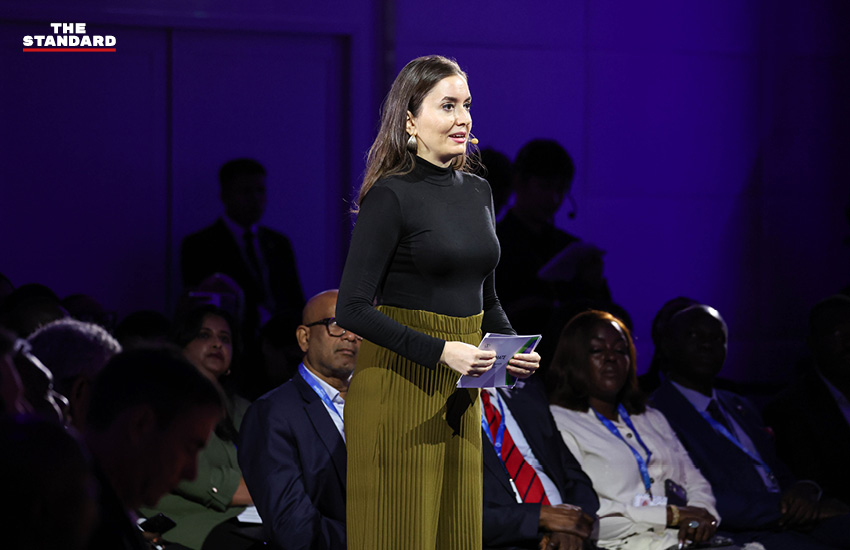
ปัญหานี้สะท้อนผ่านประสบการณ์ของ Gökçe Duman ผู้ร่วมก่อตั้ง Ingosa บริษัทสตาร์ทอัพด้านเทคโนโลยีจากตุรกี ซึ่งร่วมแบ่งปันเรื่องราวการเข้าถึงเงินทุนของธุรกิจเธฮ
แม้ธุรกิจของ Duman จะมีแนวคิดและศักยภาพด้านเทคโนโลยี แต่การเข้าถึงสินเชื่อกลับไม่ใช่เรื่องง่าย เมื่อระบบการเงินยังให้ความสำคัญกับอสังหาริมทรัพย์และทรัพย์สินถาวรในฐานะหลักประกัน
Duman กล่าวถึงบทบาทของ Garanti BBVA ในการสนับสนุนธุรกิจของเธอ พร้อมสะท้อนให้เห็นว่า ผู้ประกอบการไม่ควรต้องพึ่งพาความพยายามหรือความสามารถพิเศษของบุคคลเพียงอย่างเดียวเพื่อเอาชนะข้อจำกัดของระบบ
เธอสรุปแนวคิดนี้ผ่านประโยคที่ว่า “Superheroes don’t scale. Systems do.”
หรือกล่าวอีกนัยหนึ่งคือ การสร้างโอกาสให้ผู้ประกอบการจำนวนมากไม่ใช่การอาศัยเพียงเรื่องราวความสำเร็จของคนเก่งไม่กี่คน แต่ต้องสร้างระบบที่ทำให้ผู้ประกอบการทั่วไปสามารถเข้าถึงโอกาสได้เช่นเดียวกัน
กรณีของ Duman จึงสะท้อนปัญหาสำคัญว่า ธุรกิจอาจมีศักยภาพในการสร้างรายได้และเติบโต แต่ระบบสินเชื่อแบบดั้งเดิมอาจยังไม่สามารถประเมินศักยภาพดังกล่าวได้อย่างเหมาะสม
และนี่คือจุดที่ข้อมูลดิจิทัลเริ่มเข้ามาสร้างโอกาส
Data is the New Collateral: เมื่อกระแสเงินสดสำคัญกว่าทรัพย์สินค้ำประกัน
Ajay Banga เสนอว่า แม้ MSMEs จำนวนมากจะไม่มีสินทรัพย์ถาวร แต่พวกเขามีสิ่งที่อาจสะท้อนความสามารถในการชำระหนี้ได้ดีกว่า นั่นคือ กระแสเงินสด (Cash Flow)
เขามองว่ากระแสเงินสดเป็นตัวบ่งชี้ที่น่าเชื่อถือที่สุดสำหรับประเมินความสามารถในการชำระหนี้ของธุรกิจขนาดเล็ก
ปัญหาในอดีตคือสถาบันการเงินไม่สามารถมองเห็นหรือคาดการณ์กระแสเงินสดเหล่านั้นได้อย่างแม่นยำ แต่เทคโนโลยีดิจิทัลกำลังเปลี่ยนข้อจำกัดดังกล่าว โดยที่ระบบชำระเงินดิจิทัล ใบแจ้งหนี้อิเล็กทรอนิกส์ ข้อมูลการชำระภาษี และข้อมูลค่าสาธารณูปโภค สามารถสร้างประวัติธุรกรรมที่สะท้อนรายได้และพฤติกรรมทางการเงินของผู้ประกอบการ
ด้วยเหตุนี้ทุกธุรกรรมที่เกิดขึ้นจึงไม่ได้เป็นเพียงการรับหรือจ่ายเงิน แต่ยังสร้างร่องรอยข้อมูลที่สามารถนำไปใช้ประเมินความสามารถในการชำระหนี้ได้
Banga เรียกการเปลี่ยนแปลงนี้ว่า “Data is actually the new collateral.”
อย่างไรก็ตาม เขายอมรับว่า MSMEs ในประเทศกำลังพัฒนา มีต่ำกว่าหนึ่งในสามที่เข้าสู่ระบบดิจิทัล ขณะที่การชำระเงินประมาณ 60% ยังคงใช้เงินสด นั่นหมายความว่าธุรกิจจำนวนมากยังไม่มีประวัติธุรกรรมในรูปแบบที่สถาบันการเงินสามารถนำไปใช้ประเมินสินเชื่อได้
แต่ในหลายประเทศ การสร้างโครงสร้างพื้นฐานทางการเงินดิจิทัลกำลังช่วยลดช่องว่างดังกล่าว
- อินเดียสร้างประวัติทางการเงินจากธุรกรรมจริง
Anantha Nageswaran ผู้แทนฝ่ายนโยบายเศรษฐกิจของอินเดีย กล่าวถึงประสบการณ์ของอินเดียในการพัฒนาระบบข้อมูลทางเศรษฐกิจและการเงิน เพื่อช่วยให้ธุรกิจรายย่อยเข้าสู่ระบบและเข้าถึงบริการทางการเงินได้มากขึ้น
เขายกตัวอย่างระบบภาษีสินค้าและบริการ หรือ GST ซึ่งช่วยสร้างข้อมูลการดำเนินธุรกิจในระบบ รวมถึง Unified Payments Interface (UPI) ที่ทำให้การชำระเงินดิจิทัลแพร่หลายและสร้างประวัติธุรกรรมอย่างต่อเนื่อง
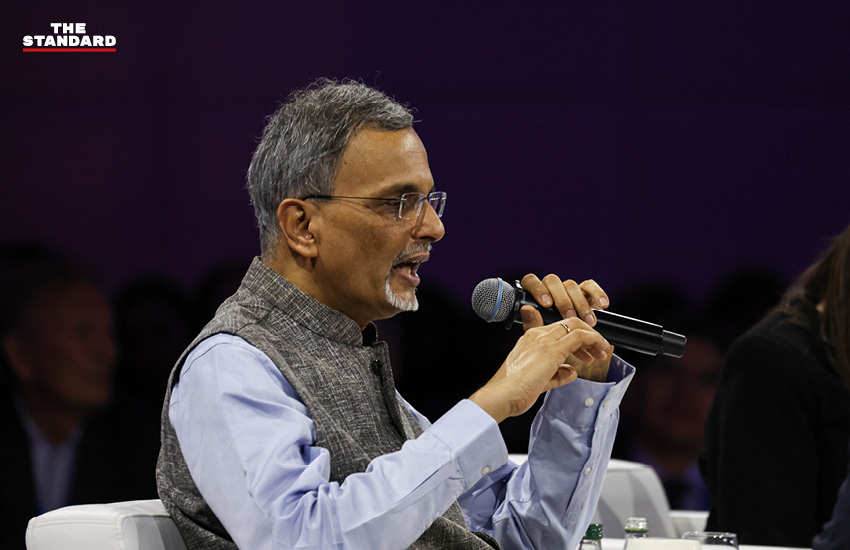
ขณะที่ระบบ Account Aggregator ช่วยให้สามารถแบ่งปันข้อมูลทางการเงินระหว่างผู้ให้บริการภายใต้กลไกความยินยอมของเจ้าของข้อมูล
เมื่อข้อมูลเหล่านี้ถูกนำมาใช้ร่วมกัน สถาบันการเงินจะมีโอกาสประเมินสินเชื่อจากกระแสเงินสดและธุรกรรมจริง แทนการพึ่งพาหลักประกันแบบดั้งเดิมเพียงอย่างเดียว
อย่างไรก็ตาม Nageswaran ย้ำว่า การเข้าถึงสินเชื่อยังไม่ใช่คำตอบทั้งหมด เพราะ MSMEs ยังเผชิญอุปสรรคจากการชำระเงินล่าช้า ภาระกฎระเบียบ และข้อจำกัดด้านความสามารถในการดำเนินธุรกิจ
- ไทยกับ QR Payment สร้างตัวตนทางการเงินให้ผู้ประกอบการ
ขัตติยา อินทรวิชัย ซีอีโอธนาคารกสิกรไทย (KBank) แชร์มุมมองในฐานะผู้ปล่อยสินเชื่อว่า ระบบชำระเงินผ่าน QR Code ในประเทศไทยไม่ได้มีประโยชน์เพียงด้านความสะดวก แต่ยังช่วยสร้างข้อมูลธุรกรรมและร่องรอยดิจิทัลให้ MSMEs หลายล้านราย
ซึ่งข้อมูลเหล่านี้สามารถนำมาใช้ในกระบวนการสินเชื่อตั้งแต่การคัดกรองลูกค้า การอนุมัติสินเชื่อ การติดตามความเสี่ยง ไปจนถึงการติดตามชำระหนี้ กล่าวอีกนัยหนึ่ง คือระบบชำระเงินดิจิทัลกำลังช่วยให้ธนาคารมองเห็นผู้ประกอบการที่ในอดีตอาจไม่มีประวัติทางการเงินเพียงพอ
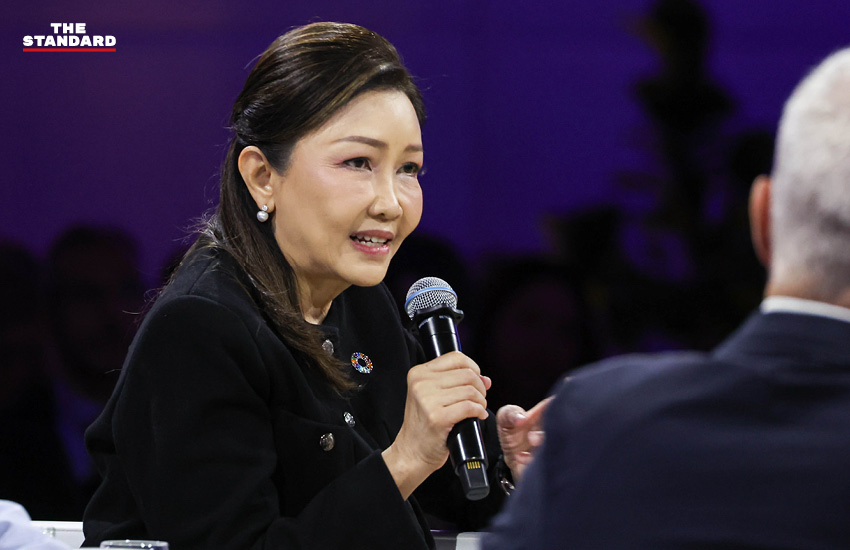
แต่ขัตติยายอมรับว่าปัจจุบันยังมีข้อจำกัด เพราะผู้ประกอบการจำนวนมากยังใช้เงินสด ไม่มีระบบบัญชีมาตรฐาน หรือใช้บัญชีส่วนตัวปะปนกับบัญชีธุรกิจ ทำให้การประเมินฐานะทางการเงินยังทำได้ไม่ครบถ้วน
เธอจึงเห็นความสำคัญของการพัฒนาระบบนิเวศข้อมูลที่กว้างขวางขึ้น รวมถึงโครงการ Open Data ของธนาคารแห่งประเทศไทย
- เคสเม็กซิโก: ข้อมูลช่วยให้ผู้ประกอบการเข้าถึงสินเชื่อครั้งแรก
อีกกรณีศึกษามาจาก David Arana จาก Konfío บริษัท FinTech ในประเทศเม็กซิโก ซึ่งนำข้อมูลมาใช้ในการพิจารณาสินเชื่อแก่ธุรกิจรายย่อย
Arana ระบุว่า ลูกค้าประมาณ 84% ของ Konfío เป็นผู้ที่ได้รับสินเชื่อธุรกิจเป็นครั้งแรก ซึ่งตัวเลขดังกล่าวสะท้อนศักยภาพของการใช้ข้อมูลและเทคโนโลยีในการขยายบริการทางการเงินไปยังผู้ประกอบการที่ระบบสินเชื่อแบบดั้งเดิมอาจไม่เคยเข้าถึง
เขายังกล่าวถึงผลการศึกษาของ IDB Invest ที่พบว่าธุรกิจลูกค้ามีการเติบโต 19.4% พร้อมชี้ให้เห็นตัวอย่างที่ประสบความสำเร็จในกลุ่มธุรกิจที่นำโดยผู้หญิงด้วย
กรณีศึกษาจากอินเดีย ไทย และเม็กซิโกที่นำมาแชร์ในเวทีนี้สะท้อนภาพร่วมกันว่า การใช้ข้อมูลธุรกรรมสามารถช่วยเปลี่ยนผู้ประกอบการที่เคยไม่ปรากฏอยู่ในระบบการเงิน ให้กลายเป็นผู้ที่สถาบันการเงินสามารถประเมินและให้บริการได้
อย่างไรก็ตาม การมีข้อมูลเพียงอย่างเดียวยังไม่เพียงพอ หากข้อมูลเหล่านั้นไม่สามารถเชื่อมโยง ตรวจสอบ และนำไปใช้ประโยชน์ได้จริง
จาก Data สู่ Open Data: ข้อมูลที่แยกเป็นเกาะอาจไม่ช่วยปลดล็อกการเงิน
หนึ่งในความท้าทายสำคัญที่ผู้ร่วมเวทีหลายคนกล่าวถึง คือการทำให้ข้อมูลสามารถเชื่อมโยงและใช้งานร่วมกันได้
John W.H. Denton เลขาธิการหอการค้านานาชาติ (International Chamber of Commerce: ICC) อธิบายถึงปัญหา Digital Islands หรือระบบดิจิทัลที่ต่างฝ่ายต่างพัฒนาขึ้น แต่ไม่สามารถเชื่อมต่อกันได้อย่างมีประสิทธิภาพ
ปัญหานี้มีความสำคัญอย่างยิ่งต่อการค้าระหว่างประเทศ เพราะผู้ประกอบการต้องดำเนินธุรกรรมผ่านระบบ กฎระเบียบ และเอกสารที่แตกต่างกันในแต่ละประเทศ Denton มองว่าการรอให้ทุกประเทศใช้ระบบดิจิทัลเดียวกันอาจไม่ใช่แนวทางที่เป็นไปได้ในทางปฏิบัติ แต่ควรมุ่งสร้างการยอมรับร่วมกันและการประสานมาตรฐาน เพื่อให้ระบบต่างๆ สามารถทำงานร่วมกันได้
เขายังกล่าวถึงความสำคัญของการยอมรับเอกสารการค้าดิจิทัล เช่น Electronic Bills of Lading ซึ่งสามารถช่วยลดขั้นตอนซ้ำซ้อนในการทำธุรกรรมข้ามพรมแดน
ส่วนในมุมของแพลตฟอร์มดิจิทัล Kell Jay Lim จาก Grab เสนอว่าภาคธุรกิจควรยอมรับว่าข้อมูลกำลังกลายเป็นทรัพยากรที่มีลักษณะเป็น Commodity มากขึ้น
การแข่งขันในอนาคตจึงไม่ควรขึ้นอยู่กับว่าใครครอบครองข้อมูลมากกว่า แต่ขึ้นอยู่กับว่าใครสามารถนำข้อมูลไปสร้างมูลค่าได้ดีกว่า ซึ่ง Lim สนับสนุนการพัฒนา Open Banking และ Open Finance รวมถึงการเปิดระบบชำระเงินให้ผู้ให้บริการทางการเงินประเภทต่างๆ สามารถเข้าถึงได้มากขึ้น
เขายกตัวอย่างระบบ DuitNow ในมาเลเซีย และ InstaPay ในฟิลิปปินส์ ซึ่งเปิดให้สถาบันการเงินหลายประเภทเข้าถึงโครงสร้างพื้นฐานการชำระเงิน
สำหรับประเทศไทย Lim มองว่ายังมีโอกาสปรับปรุงการใช้งานระบบ PromptPay สำหรับนักท่องเที่ยวและชาวต่างชาติที่อาจพบข้อจำกัดในการชำระเงินด้วย
ขณะเดียวกัน Chris Wehbe จาก Lendable อีกหนึ่งบริษัท FinTech จากอังกฤษ เน้นความสำคัญของคุณภาพข้อมูล การทำข้อมูลให้มีมาตรฐาน และการตรวจสอบความน่าเชื่อถือ เพื่อให้ข้อมูลเหล่านั้นสามารถนำไปใช้ประเมินความเสี่ยงและดึงดูดเงินทุนได้จริง
ทั้งนี้ข้อเสนอจากผู้ร่วมเวทีชี้ไปในทิศทางเดียวกันว่า หากข้อมูลคือหลักประกันรูปแบบใหม่ ระบบการเงินก็จำเป็นต้องมีโครงสร้างพื้นฐานที่ทำให้ข้อมูลมีคุณภาพ ปลอดภัย เชื่อมโยงกันได้ และสามารถนำไปใช้ประเมินความเสี่ยงอย่างน่าเชื่อถือ
แต่แม้ข้อมูลจะช่วยให้สถาบันการเงินรู้จักผู้กู้มากขึ้น คำถามสำคัญอีกข้อยังคงอยู่ นั่นคือเงินทุนที่จะนำมาปล่อยสินเชื่อจะมาจากไหน
รู้จักผู้กู้มากขึ้นแล้ว แต่เงินทุนจะมาจากไหน?
แม้ FinTech จะมีความสามารถในการใช้ข้อมูลประเมินสินเชื่อได้รวดเร็วและแม่นยำขึ้น แต่การขยายบริการไปยัง MSMEs จำนวนมากยังต้องอาศัยเงินทุนมหาศาล
Ajay Banga ระบุว่า FinTech ในตลาดเกิดใหม่มีการปล่อยสินเชื่อรวมประมาณ 400,000 ล้านดอลลาร์สหรัฐ และบางรายสามารถอนุมัติสินเชื่อได้ภายใน 24 ชั่วโมง โดยใช้ AI ประเมินความเสี่ยงแทนการพึ่งพางบดุลหรือหลักประกันแบบดั้งเดิม
อย่างไรก็ตาม ผู้ให้บริการเหล่านี้ยังเผชิญข้อจำกัดด้านต้นทุนเงินทุนและความสามารถในการขยายธุรกิจ
Chris Wehbe จาก Lendable เสนอว่าหนึ่งในคำตอบคือการพัฒนาสินเชื่อ MSMEs ให้กลายเป็นสินทรัพย์ที่นักลงทุนสถาบันสามารถลงทุนได้ แนวทางดังกล่าวรวมถึงการนำสินเชื่อจำนวนมากมารวมเป็นพอร์ต การกระจายความเสี่ยง และการแปลงสินทรัพย์เป็นหลักทรัพย์ หรือ Securitization
Wehbe มองว่าการสร้างพอร์ตสินเชื่อที่กระจายตัวในหลายตลาดสามารถช่วยลดการพึ่งพาความเสี่ยงของประเทศใดประเทศหนึ่ง และเปิดโอกาสให้เงินทุนจากนักลงทุนระยะยาวไหลเข้าสู่ตลาดสินเชื่อ MSMEs ได้มากขึ้น
นอกจากนี้ ยังจำเป็นต้องพัฒนาโครงสร้างการลงทุนที่เหมาะสมและใช้กลไกลดความเสี่ยง เพื่อทำให้สินเชื่อ MSMEs กลายเป็นสินทรัพย์ที่น่าสนใจสำหรับนักลงทุนสถาบัน
ในมุมของ Grab นั้น Kell Jay Lim เสนอให้ใช้กลไก Risk Sharing หรือการแบ่งปันความเสี่ยงระหว่างผู้ให้บริการทางการเงินกับสถาบันการเงินเพื่อการพัฒนา เขายกตัวอย่างการค้ำประกันสินเชื่อบางส่วน และ First-loss Tranches ซึ่งช่วยรองรับความเสียหายลำดับแรก เพื่อลดความเสี่ยงให้ผู้ลงทุนหรือผู้ให้สินเชื่อรายอื่น
Lim กล่าวถึงความร่วมมือระหว่าง IFC กับธนาคารดิจิทัลของ Grab ในมาเลเซีย ซึ่งคาดว่าจะช่วยให้สามารถขยายบริการทางการเงินไปยังธุรกิจเพิ่มขึ้นอีกประมาณ 10,000 แห่งในมาเลเซีย
แนวทางนี้สอดคล้องกับวิสัยทัศน์ของ Banga ซึ่งระบุว่าธนาคารโลกพร้อมสนับสนุนธนาคารที่ต้องการทดลองใช้ข้อมูลดิจิทัลในการปล่อยสินเชื่อ ผ่านกลไกแบ่งปันความเสี่ยง
ขณะเดียวกัน ยังสามารถสนับสนุน FinTech และแพลตฟอร์มที่ต้องการขยายธุรกิจผ่านการลงทุนในหุ้น และการจัดหาเงินทุนที่มีลูกหนี้การค้าเป็นสินทรัพย์รองรับ
Banga เปิดเผยว่า กลุ่มธนาคารโลกได้ลงทุนใน FinTech และแพลตฟอร์มรวบรวมข้อมูลไปแล้วมากกว่า 100 ราย
ประเด็นเหล่านี้สะท้อนว่า การปลดล็อกเงินทุน MSMEs ไม่ได้หมายถึงการทำให้สถาบันการเงินประเมินผู้กู้ได้ดีขึ้นเท่านั้น แต่ยังต้องสร้างกลไกที่ทำให้เงินทุนจากนักลงทุนสามารถไหลเข้าสู่ตลาดสินเชื่อรายย่อยได้อย่างต่อเนื่อง
เมื่อกฎระเบียบต้องปรับตัวตามเศรษฐกิจดิจิทัล
อีกหนึ่งอุปสรรคสำคัญคือกฎระเบียบทางการเงินที่อาจยังไม่สอดคล้องกับรูปแบบการประเมินสินเชื่อที่เปลี่ยนแปลงไป
Ajay Banga กล่าวว่ากลุ่มธนาคารโลกกำลังสร้างฐานข้อมูลเชิงประจักษ์ เพื่อโน้มน้าวผู้กำหนดมาตรฐานการเงินระดับโลกให้ยอมรับการปล่อยสินเชื่อที่ประเมินจากกระแสเงินสดและข้อมูลดิจิทัล
เป้าหมายคือการพิจารณาปรับข้อกำหนดเงินกองทุนของธนาคารให้สะท้อนความเสี่ยงที่แท้จริงของสินเชื่อประเภทนี้
เขายอมรับว่าการเปลี่ยนแปลงดังกล่าวไม่ใช่เรื่องง่าย แต่หากทำสำเร็จ อาจส่งผลกระทบต่อโอกาสทางเศรษฐกิจของคนหลายรุ่น
ในขณะเดียวกัน John W.H. Denton จาก ICC ตั้งคำถามต่อการประเมินความเสี่ยงในระบบการเงินระหว่างประเทศ โดยยกข้อมูลจาก ICC Trade Register ซึ่งเขาระบุว่ามีอัตราผิดนัดชำระประมาณ 0.24% เท่านั้น
Denton มองว่ากฎเกณฑ์ด้านเงินกองทุนและการกำหนดน้ำหนักความเสี่ยงควรพิจารณาข้อมูลความเสี่ยงที่เกิดขึ้นจริงมากขึ้น เพื่อไม่ให้กฎระเบียบกลายเป็นอุปสรรคต่อการเข้าถึงเงินทุนโดยไม่จำเป็น
เขายังกล่าวถึงปัญหาการตรวจสอบข้อมูลและเอกสารซ้ำซ้อนในการค้าข้ามพรมแดน ซึ่งเพิ่มต้นทุนให้ผู้ประกอบการด้วย
ส่วน Anantha Nageswaran จากอินเดีย เน้นความจำเป็นในการลดภาระกฎระเบียบที่ไม่จำเป็น และแก้ปัญหาการชำระเงินล่าช้า ซึ่งกระทบต่อกระแสเงินสดของ MSMEs โดยตรง
Banga ยังกล่าวถึงความสำคัญของการลดขั้นตอนราชการ การทำให้การจดทะเบียนและขอใบอนุญาตง่ายขึ้น รวมถึงการพัฒนาระบบล้มละลายที่เปิดโอกาสให้ผู้ประกอบการสามารถเรียนรู้จากความล้มเหลวและกลับมาเริ่มต้นธุรกิจใหม่ได้
เขาระบุว่า ในช่วง 3 ปีที่ผ่านมา ธนาคารโลกช่วย 35 ประเทศลดขั้นตอนราชการ ช่วย 10 ประเทศปรับปรุงกรอบกฎหมายล้มละลาย และช่วย 7 ประเทศปฏิรูปกฎระเบียบด้านการจัดซื้อจัดจ้างและการแข่งขัน
สาระสำคัญของข้อเสนอเหล่านี้คือ ระบบการเงินจำเป็นต้องรักษาสมดุลระหว่างการควบคุมความเสี่ยงกับการเปิดโอกาสให้ผู้ประกอบการเข้าถึงเงินทุน โดยไม่สร้างข้อจำกัดที่เกินความจำเป็น
ธนาคารกับ FinTech ต้องร่วมมือกัน ไม่ใช่แข่งขันเพื่อหาผู้ชนะ
การเปลี่ยนแปลงของเทคโนโลยีการเงินกำลังทำให้เส้นแบ่งระหว่างธนาคารแบบดั้งเดิมกับ FinTech ค่อยๆ เปลี่ยนไป
Ajay Banga กล่าวว่าธนาคารกำลังพยายามปรับตัวให้เป็น FinTech ขณะที่ FinTech ก็กำลังพยายามพัฒนาตัวเองให้เป็นธนาคาร เขามองว่าผู้ชนะในทศวรรษหน้าจะเป็นผู้ที่สามารถผสานจุดแข็งของทั้งสองฝ่ายเข้าด้วยกัน นั่นคือสภาพคล่อง ความน่าเชื่อถือ และใบอนุญาตประกอบธุรกิจของธนาคาร กับความรวดเร็ว ความสามารถในการวิเคราะห์ข้อมูล และการเข้าถึงลูกค้าผ่านช่องทางดิจิทัลของ FinTech
ขณะที่ ขัตติยา อินทรวิชัย จาก KBank กล่าวในทิศทางเดียวกันว่า ธนาคารไม่จำเป็นต้องพยายามเอาชนะ FinTech ในทุกด้าน เพราะแต่ละฝ่ายมีจุดแข็งที่แตกต่างกัน เธอยกตัวอย่างความร่วมมือระหว่าง KBank กับ LINE Financial ผ่านกิจการร่วมทุน K LINE ซึ่งสามารถดำเนินธุรกิจจนทำกำไรได้ในปีที่ผ่านมา
ขัตติยามองว่าความร่วมมือระหว่างธนาคารกับ FinTech สามารถช่วยขยายบริการทางการเงินไปยังผู้ประกอบการที่ธนาคารอาจไม่สามารถเข้าถึงได้ด้วยโมเดลแบบดั้งเดิม
ในอีกด้านหนึ่ง Grab เป็นตัวอย่างของแพลตฟอร์มดิจิทัลที่ไม่ได้ทำหน้าที่เพียงเชื่อมผู้บริโภคกับบริการเรียกรถหรือส่งอาหาร แต่ยังสร้างโอกาสทางเศรษฐกิจให้ร้านค้าและพาร์ตเนอร์คนขับจำนวนมาก
Kell Jay Lim จาก Grab อธิบายว่าแพลตฟอร์มช่วยขยายพื้นที่เข้าถึงลูกค้าของร้านค้าจากรัศมีประมาณ 1 กิโลเมตร เป็นประมาณ 3 กิโลเมตรในบางเมือง ทำให้ร้านค้ามีโอกาสได้รับคำสั่งซื้อเพิ่มขึ้น
ขณะเดียวกัน ระบบชำระเงินดิจิทัลยังสร้างข้อมูลธุรกรรมที่สามารถนำไปใช้พัฒนาบริการทางการเงินได้ โดย Lim ระบุว่า Grab มีธุรกรรมประมาณ 15 ล้านรายการต่อวัน และรวบรวมข้อมูลดิบประมาณ 500 เทราไบต์ต่อวัน ซึ่งข้อมูลเหล่านี้ถูกนำไปใช้ปรับปรุงประสิทธิภาพของแพลตฟอร์มในหลายด้าน
กรณีของ Grab จึงสะท้อนว่าแพลตฟอร์มดิจิทัลสามารถมีบทบาททั้งด้านการขยายตลาด การสร้างรายได้ การชำระเงิน และการเข้าถึงเงินทุนของ MSMEs
ดังนั้นระบบการเงินในอนาคตจึงอาจไม่ได้มีธนาคารเป็นผู้ให้บริการเพียงฝ่ายเดียว แต่เป็นระบบนิเวศที่เชื่อมโยงธนาคาร FinTech แพลตฟอร์มดิจิทัล นักลงทุน และองค์กรพัฒนาระหว่างประเทศเข้าด้วยกัน
World Bank เปิดกลยุทธ์ใหม่ 4 ด้าน เพื่อปลดล็อก MSMEs
ท่ามกลางข้อจำกัดเหล่านี้ Ajay Banga ประกาศเปิดตัวกลยุทธ์ MSME ใหม่ของกลุ่มธนาคารโลก โดยใช้ข้อมูลและเทคโนโลยีดิจิทัลเป็นเครื่องมือแก้ไขปัญหาในวงกว้าง
กลยุทธ์ดังกล่าวประกอบด้วย 4 เสาหลัก ได้แก่ Visible, Connected, Enabled และ Funded
Visible : ทำให้ธุรกิจมีตัวตนในระบบข้อมูล
ธนาคารโลกต้องการช่วยประเทศต่างๆ พัฒนาระบบชำระเงินดิจิทัล ใบแจ้งหนี้อิเล็กทรอนิกส์ และการเข้าถึงข้อมูลธุรกรรม เพื่อให้ผู้ประกอบการที่เคยไม่มีประวัติทางการเงินสามารถถูกประเมินความสามารถในการชำระหนี้ได้
Banga ระบุว่า ในช่วง 3 ปีที่ผ่านมา ธนาคารโลกช่วย 20 ประเทศพัฒนาระบบชำระเงินที่เชื่อมต่อกันได้ ช่วย 8 ประเทศด้านใบแจ้งหนี้อิเล็กทรอนิกส์และข้อมูลภาษีหรือค่าสาธารณูปโภค และช่วยอีก 5 ประเทศพัฒนากรอบ Open Finance
Connected : เชื่อมผู้ประกอบการเข้ากับตลาดและบริการ
Banga มองว่าการมีข้อมูลเพียงอย่างเดียวยังไม่เพียงพอ เพราะ MSMEs ยังต้องการลูกค้า ซัพพลายเออร์ โลจิสติกส์ และบริการทางธุรกิจที่มีต้นทุนเหมาะสม ธนาคารโลกจึงต้องการสนับสนุนผู้ให้บริการดิจิทัลแบบใช้ร่วมกัน ซึ่งช่วยให้ธุรกิจรายย่อยสามารถเข้าถึงบริการระดับมืออาชีพ เช่น บัญชีและการปฏิบัติตามกฎระเบียบ โดยไม่จำเป็นต้องแบกรับต้นทุนทั้งหมดด้วยตนเอง
เขายกตัวอย่างโครงการ AgriConnect ซึ่งเชื่อมเกษตรกรรายย่อยและสหกรณ์เข้ากับผู้ซื้อ แหล่งเงินทุน และโครงสร้างพื้นฐานร่วม เช่น คลังสินค้า
Enabled : สร้างสภาพแวดล้อมที่เอื้อต่อการดำเนินธุรกิจ
ธนาคารโลกต้องการช่วยประเทศต่างๆ ลดขั้นตอนราชการ ปรับปรุงระบบใบอนุญาตและการจดทะเบียน รวมถึงพัฒนากฎเกณฑ์ด้านการแข่งขันและการล้มละลายให้เหมาะสมกับผู้ประกอบการ
เป้าหมายคือการลดต้นทุนและอุปสรรคที่ทำให้ธุรกิจไม่สามารถเติบโตได้เต็มศักยภาพ
Funded : เปิดทางให้เข้าถึงเงินทุน
เสาหลักสุดท้ายคือการใช้ข้อมูลดิจิทัล FinTech ธนาคาร และเครื่องมือทางการเงินรูปแบบใหม่ เพื่อเพิ่มการเข้าถึงสินเชื่อและเงินทุน
Banga กล่าวถึงการใช้ AI ในการประเมินเครดิต การแปลงสินเชื่อ MSMEs เป็นหลักทรัพย์ การแบ่งปันความเสี่ยง และการสนับสนุนผู้ประกอบการระยะเริ่มต้นผ่านเงินทุนในรูปแบบ Equity และการให้คำปรึกษา
เขาย้ำว่าผู้ประกอบการที่เพิ่งเริ่มต้นธุรกิจอาจไม่ได้ต้องการสินเชื่อเป็นอันดับแรก แต่ต้องการเงินทุนตั้งต้นและการสนับสนุนที่เหมาะสม
ทั้ง 4 เสาหลักสะท้อนว่าการปลดล็อก MSMEs ต้องดำเนินการมากกว่าการเพิ่มวงเงินสินเชื่อ แต่ต้องสร้างระบบที่ช่วยให้ธุรกิจมีข้อมูล เข้าถึงตลาด ดำเนินกิจการได้สะดวก และมีเงินทุนเพียงพอต่อการเติบโต
ปลายทางของการปลดล็อกเงินทุน ไม่ใช่ยอดสินเชื่อ แต่คือธุรกิจที่เติบโตและสร้างงาน
แม้เวทีครั้งนี้จะให้ความสำคัญกับข้อมูลและการเข้าถึงเงินทุน แต่คำถามสำคัญที่สุดอาจไม่ใช่ว่าจะปล่อยสินเชื่อให้ MSMEs ได้มากเพียงใด หากเป็นคำถามว่า เงินทุนเหล่านั้นสามารถเปลี่ยนเป็นการเติบโตทางเศรษฐกิจและการจ้างงานได้จริงหรือไม่
ขัตติยา อินทรวิชัย จาก KBank กล่าวไว้อย่างชัดเจนว่า ความสำเร็จของการปล่อยสินเชื่อไม่ได้สิ้นสุดลงเมื่อธนาคารอนุมัติเงินกู้ให้ลูกค้า แต่ความสำเร็จที่แท้จริงต้องเกิดขึ้นเมื่อผู้ประกอบการสามารถนำเงินทุนไปขยายธุรกิจ เพิ่มความสามารถในการแข่งขัน สร้างมูลค่าทางเศรษฐกิจ และชำระคืนสินเชื่อได้อย่างยั่งยืน
แนวคิดนี้สะท้อนผ่านกรณีของ David Arana จาก Konfío ซึ่งไม่ได้กล่าวถึงเพียงจำนวนผู้ประกอบการที่ได้รับสินเชื่อเป็นครั้งแรก แต่ยังนำเสนอข้อมูลเกี่ยวกับการเติบโตของธุรกิจลูกค้า เพื่อสะท้อนผลลัพธ์หลังจากได้รับเงินทุนไปแล้ว
ขณะเดียวกัน เรื่องราวของ Gökçe Duman จากตุรกี แสดงให้เห็นว่าการเปลี่ยนแปลงของระบบสินเชื่อสามารถเปิดโอกาสให้ผู้ประกอบการที่เคยติดข้อจำกัดเรื่องหลักประกันสามารถพัฒนาธุรกิจจนประสบความสำเร็จได้
ส่วน Ajay Banga มองภาพใหญ่ไปถึงการสร้างงานสำหรับคนรุ่นต่อไป โดยเฉพาะในประเทศกำลังพัฒนาและประเทศที่เผชิญความเปราะบาง ความขัดแย้ง และความรุนแรง
เขายอมรับว่า แม้กลุ่มธนาคารโลกจะสามารถระดมเงินทุนภาคเอกชนได้ถึง 112,000 ล้านดอลลาร์สหรัฐในปีที่ผ่านมา หรือมากกว่าสามเท่าเมื่อเทียบกับ 4 ปีก่อน และใช้เงินทุนจากงบดุลของตนเองอีก 120,000 ล้านดอลลาร์ แต่ขนาดของความท้าทายด้านการจ้างงานยังเรียกร้องให้ดำเนินการมากกว่านั้น
โดยเฉพาะในประเทศเปราะบาง ซึ่ง MSMEs ไม่ได้เป็นเพียงส่วนหนึ่งของเศรษฐกิจ แต่แทบจะเป็นตัวเศรษฐกิจทั้งหมด
Banga ยกตัวอย่างผู้ประกอบการที่ระบบการเงินแบบดั้งเดิมไม่เคยถูกออกแบบมาเพื่อให้บริการ ไม่ว่าจะเป็นช่างซ่อมรถริมทางในไนโรบี ช่างเย็บผ้าในลากอส หรือผู้ส่งออกในธากา
เขามองว่าการเข้าถึงผู้ประกอบการเหล่านี้จำเป็นต้องสร้างระบบนิเวศที่ประกอบด้วยโครงสร้างพื้นฐานการชำระเงิน ธนาคารท้องถิ่น สถาบันการเงินรายย่อย แพลตฟอร์มที่มีความเข้าใจชุมชน และกลไกลดความเสี่ยงเพื่อดึงดูดเงินทุนภาคเอกชน
ซึ่งหากทำได้สำเร็จ โลกจะไม่ได้เพียงลดช่องว่างทางการเงิน แต่ยังสามารถเข้าถึงผู้ประกอบการหลายล้านรายที่ระบบเดิมไม่เคยให้บริการ และสร้างงานที่คนรุ่นต่อไปกำลังรอคอยได้อีกด้วย
กล่าวโดยสรุป ข้อเสนอทั้งหมดจากเวทีนี้สะท้อนว่า การปลดล็อกเงินทุน MSMEs ต้องอาศัยการเปลี่ยนแปลงทั้งระบบ ตั้งแต่โครงสร้างพื้นฐานดิจิทัล กฎระเบียบ สถาบันการเงิน ตลาดทุน ไปจนถึงการสร้างความร่วมมือระหว่างภาครัฐและเอกชน
แต่เหนือสิ่งอื่นใด เป้าหมายสุดท้ายไม่ใช่เพียงการทำให้ผู้ประกอบการเข้าถึงเงินทุนได้มากขึ้น หากเป็นการทำให้เงินทุนเหล่านั้นช่วยให้ธุรกิจเติบโต แข่งขันได้ สร้างมูลค่าเพิ่ม และจ้างงานได้อย่างยั่งยืน
เพราะในท้ายที่สุด Data จะมีคุณค่าต่อเศรษฐกิจอย่างแท้จริง ก็ต่อเมื่อสามารถเปลี่ยนเป็นโอกาสทางการเงิน และโอกาสเหล่านั้นสามารถเปลี่ยนเป็นงานและอนาคตที่ดีขึ้นสำหรับผู้คนได้ และนี่ไม่ใช่เพียงภารกิจของธนาคารหรือ FinTech เท่านั้น แต่เป็นหนึ่งในโจทย์สำคัญของการสร้างการเติบโตทางเศรษฐกิจในโลกยุคใหม่